2026-10-20
A recuperação do segmento industrial e a procura por equipamentos de entrada de gama impulsionaram as receitas. China lidera os envios, enquanto os setores aeroespacial, defesa e eletrónica aceleram o investimento
|
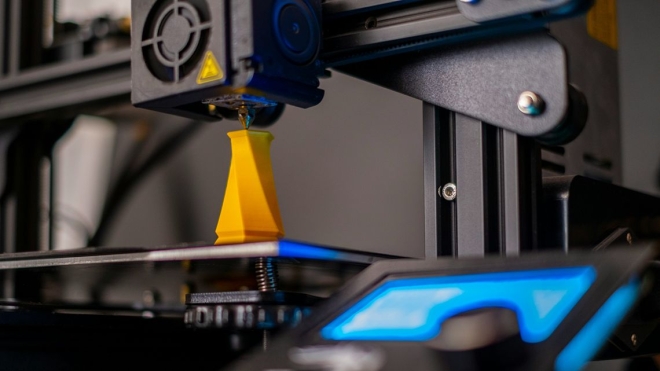
O mercado mundial de impressoras 3D registou um crescimento de 31% nas receitas provenientes da venda de equipamentos no segundo trimestre de 2026, face ao período homólogo, segundo os dados mais recentes da Context. A evolução foi impulsionada pela recuperação do segmento industrial e pela forte procura de sistemas de entrada de gama, que já representam quase metade das receitas globais do mercado. A análise da consultora revela que três das quatro categorias de preço registaram aumentos no número de unidades enviadas durante o trimestre. O segmento industrial apresentou o quarto trimestre consecutivo de crescimento homólogo, enquanto os equipamentos mais acessíveis continuaram a beneficiar da expansão da oferta e da procura. A Context identifica uma mudança nos principais motores de crescimento da impressão 3D, com aplicações industriais cada vez mais relevantes em setores como a defesa, o aeroespacial, a eletrónica de consumo e as infraestruturas de data centers. O segmento industrial, que inclui impressoras 3D com preços superiores a cem mil dólares, registou um aumento homólogo de 25% nos envios e de 40% nas receitas durante o segundo trimestre. Este desempenho representa o quarto trimestre consecutivo de crescimento no número de equipamentos industriais distribuídos. Nos 12 meses terminados em junho de 2026, as receitas desta categoria aumentaram 23%, passando a representar 41% do valor total do mercado mundial de impressoras 3D. A China manteve a liderança em volume, concentrando 37% dos envios globais de equipamentos industriais nos últimos 12 meses. A América do Norte representou 29% e a Europa Ocidental 21%. No segundo trimestre, contudo, os volumes enviados para a China e para a América do Norte aproximaram-se. Os envios para o mercado norte-americano aumentaram 44% em termos homólogos, enquanto os destinados à China cresceram 42%. A Context assinala que o mercado industrial continua a apresentar uma forte componente regional, com os fabricantes chineses a responderem sobretudo à procura interna e os fabricantes ocidentais a abastecerem os clientes dos Estados Unidos e da Europa. “Já existiram muitos catalisadores para o crescimento da impressão 3D, desde o calçado desportivo especializado até às perturbações das cadeias de abastecimento durante a pandemia, mas nada se compara à procura atual associada à produção de foguetões, infraestruturas de data centers, dispositivos móveis e drones”, afirma Chris Connery, VP of Global Analysis da Context, em comunicado. Impressão em metal lidera investimento industrialAs impressoras 3D industriais para metais continuam a concentrar a maior parte do investimento na categoria. No segundo trimestre, representaram 53% das unidades enviadas e 75% das receitas do segmento industrial. Os envios de equipamentos para impressão em metal cresceram 36% face ao mesmo período de 2025, enquanto as receitas aumentaram 51%. A tecnologia Powder Bed Fusion (PBF), baseada na fusão seletiva de material em leito de pó, manteve a liderança, com 77% dos envios e 83% das receitas desta categoria. Os setores aeroespacial e da defesa foram os principais impulsionadores da procura, particularmente entre os fabricantes ocidentais. A alemã EOS registou um crescimento das receitas de dois dígitos elevados, apoiado por encomendas relevantes, incluindo 30 impressoras de metal PBF destinadas à fabricante de drones Beehive Industries. A Nikon SLM Solutions recebeu igualmente encomendas da mesma empresa para os seus sistemas de grande dimensão NXG 600E. A britânica Renishaw duplicou os envios de impressoras Metal PBF em termos homólogos, enquanto a norte-americana Arc Impact, proprietária da Desktop Metal, beneficiou da procura do setor da defesa nos Estados Unidos. Na China, fabricantes como a Farsoon e a BLT registaram um crescimento significativo durante o primeiro semestre, impulsionado pela produção de componentes para computadores, comunicações e eletrónica de consumo. Entre as aplicações em expansão encontram-se dobradiças de titânio para smartphones dobráveis e estruturas de equipamentos móveis, que exigem componentes de elevada precisão. O segmento industrial de impressão em polímeros também apresentou resultados positivos, com um crescimento de 16% nos envios. A categoria de fotopolimerização em cuba registou um aumento de 39%, impulsionado sobretudo pela UnionTech na China. A Context destaca ainda encomendas relevantes para a Stratasys, a 3D Systems e a HP. Esta última recebeu uma encomenda de 81 impressoras 5620 MJF da ADDMAN, que passará a contar com uma frota de 125 equipamentos. Entrada de gama representa quase metade das receitasAs impressoras 3D de entrada de gama, com preços até 2.500 dólares, consolidaram a posição como a maior categoria do mercado em valor. Nos 12 meses terminados em junho, estes equipamentos representaram 49% das receitas globais provenientes da venda de impressoras 3D, ultrapassando o segmento industrial, que concentrou 41%. Durante o segundo trimestre, os envios de equipamentos de entrada de gama aumentaram 23% em termos homólogos, enquanto as receitas cresceram 36%. Nos últimos 12 meses, o crescimento acumulado das receitas desta categoria atingiu 33%. A China domina a produção e distribuição internacional destes sistemas, tendo representado aproximadamente 95% dos envios globais da categoria nos últimos 12 meses. As fabricantes Bambu Lab, Creality, Elegoo e Anycubic, conhecidas como os quatro principais fabricantes de Shenzhen, concentraram 87% dos envios mundiais de impressoras de entrada de gama durante o trimestre. A Bambu Lab manteve uma liderança destacada, mas outras marcas também registaram aumentos expressivos. A Flashforge apresentou um crescimento superior a 70% nos envios, enquanto a Snapmaker registou uma subida próxima de 3.000%, associada à entrega dos equipamentos da campanha de financiamento coletivo do modelo U1. A Context atribui parte do crescimento desta categoria à introdução de funcionalidades como impressão multicolor, automação de processos e integração de Inteligência Artificial (IA), que estão a tornar os equipamentos mais acessíveis e versáteis. Segmentos intermédios enfrentam pressão competitivaO crescimento das impressoras de entrada de gama está a pressionar as categorias de preço intermédias, sobretudo nos equipamentos que utilizam tecnologias tradicionais de extrusão de materiais. No segmento Midrange, que abrange impressoras entre 20 mil e cem mil dólares, os envios cresceram 8% no segundo trimestre, enquanto as receitas aumentaram 3%. A recuperação foi impulsionada pela tecnologia de impressão de polímeros Powder Bed Fusion, nomeadamente Selective Laser Sintering (SLS), cujos envios aumentaram 38% em termos homólogos. A consultora antecipa que o lançamento de novos equipamentos por fabricantes como Raise3D, Formlabs e HP poderá reforçar esta tendência. Em contrapartida, o segmento Professional, com preços entre 2.500 e 20 mil dólares, registou uma diminuição de 13% nos envios e de 24% nas receitas. A Context associa esta evolução à perda de competitividade de equipamentos tradicionais de extrusão de materiais, perante a melhoria das capacidades das impressoras de menor preço. Apesar da contração, a consultora identifica oportunidades relacionadas com novas tecnologias de impressão de materiais compósitos e equipamentos de impressão a cores. A aquisição prevista da Markforged pela Stratasys poderá também contribuir para uma maior consolidação do mercado de sistemas para compósitos. Crescimento das exportações chinesas levanta dúvidas sobre procuraApesar do desempenho positivo, a Context identifica sinais de possível saturação no segmento de entrada de gama. As exportações chinesas de impressoras 3D aumentaram 58% no segundo trimestre, elevando o total do primeiro semestre para 3,9 milhões de unidades. Parte deste crescimento está associada à preparação de inventários para a época de maior consumo no final do ano. No entanto, a consultora alerta para a possibilidade de os volumes enviados pelos fabricantes crescerem mais rapidamente do que a procura efetiva dos consumidores. A Creality emitiu um aviso sobre os resultados financeiros, apontando a pressão competitiva sobre os preços e receitas praticamente estagnadas nas vendas de impressoras 3D durante o primeiro semestre. Ao mesmo tempo, fabricantes como a Bambu Lab estão a diversificar os seus portfólios para categorias adjacentes, incluindo equipamentos de gravação a laser e impressoras UV, numa estratégia que poderá reduzir a dependência do crescimento das impressoras 3D tradicionais. A procura mantém-se, contudo, sustentada pela expansão das instalações com múltiplas impressoras e pelo crescimento de operações de produção em escala, particularmente na China. Para os fabricantes e Parceiros de distribuição, os resultados da Context evidenciam um mercado com dinâmicas distintas: enquanto o segmento industrial beneficia de investimentos em capacidade produtiva e aplicações especializadas, a entrada de gama continua a crescer em volume, mas enfrenta uma concorrência cada vez mais intensa. A evolução das margens, a diferenciação tecnológica e a capacidade de ajustar os inventários à procura efetiva deverão assumir maior importância nos próximos trimestres, sobretudo entre os fornecedores mais expostos aos equipamentos de menor preço. |